یاداشت محمد توکلیکیا – کارشناس بیمه – مدیر مسئول آژانس خبری بیمه
نتیجه یک نظرسنجی با مشارکت ۱۸ هزار و ۷۰۷ نفر درباره مهمترین عوامل کاهش تعداد بیمهشدگان، حاوی یک پیام جدی برای صنعت بیمه است؛ پیامی که به اعتقاد من نباید صرفاً در قالب یک نظرسنجی شبکههای اجتماعی دیده شود.
بر اساس نتایج منتشرشده، ۵۱.۷ درصد پاسخدهندگان «ناکارآمد بودن بیمه» را مهمترین عامل کاهش تعداد افراد بیمهشده دانستهاند. پس از آن، عدم تمایل نسل جدید به بیمه با ۱۱ درصد، عدم ثبت بیمه توسط کارفرمایان با ۸.۳ درصد، افزایش پیری جمعیت با ۸.۱ درصد، عدم پوشش بیمه برای مشاغل آنلاین و دورکاری با ۶ درصد، گسترش مشاغل غیردرسمی با ۵.۴ درصد، بازنشستگی پیش از موعد با ۱.۸ درصد و سایر موارد با ۷.۷ درصد قرار گرفتهاند.
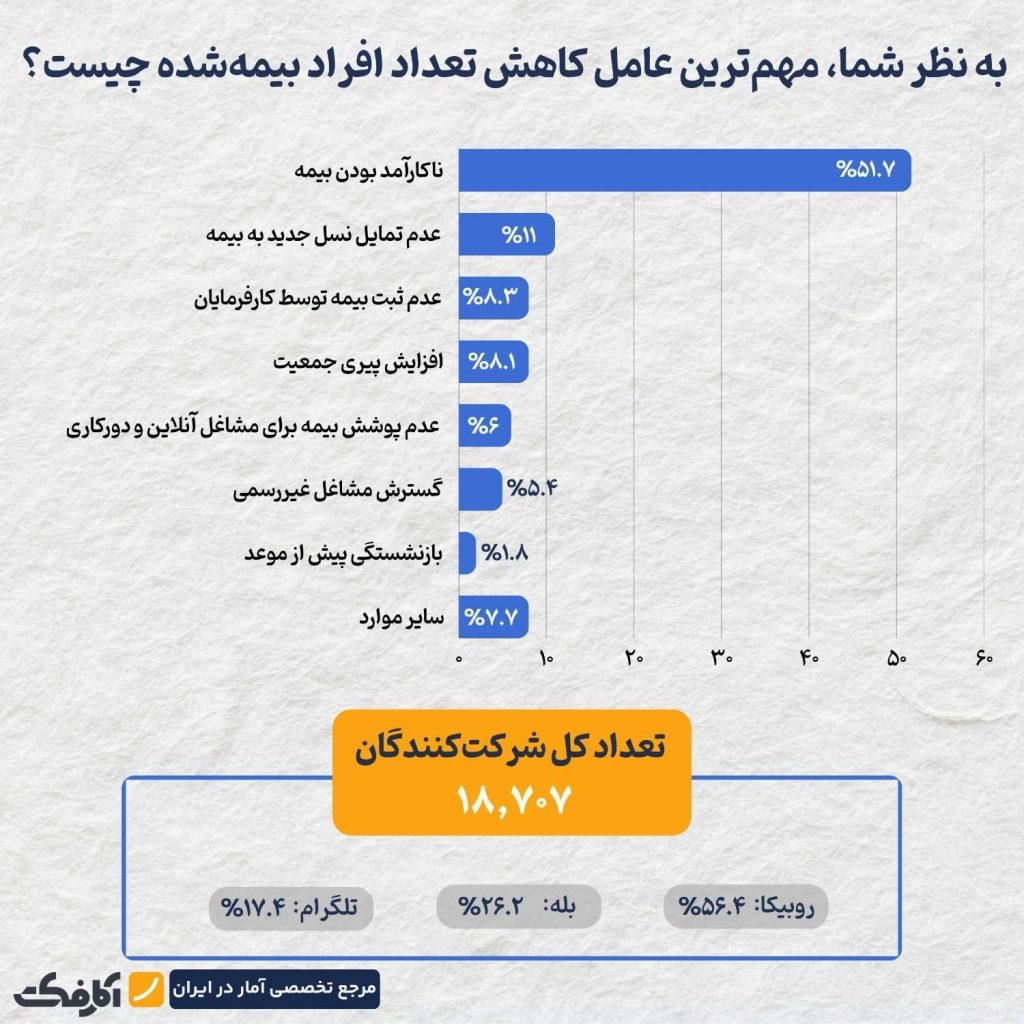
البته از منظر روششناسی، باید میان «ادراک عمومی از علت» و «علت واقعی و قابل اثبات» تفاوت قائل شد؛ اما حتی اگر این نظرسنجی را صرفاً شاخصی از افکار عمومی بدانیم، سهم بیش از ۵۰ درصدی گزینه ناکارآمدی، یک هشدار جدی برای سیاستگذاران و مدیران صنعت بیمه است.
مسئله فقط بیمهگری نیست؛ مسئله «ارزش ادراکشده بیمه» است
در اقتصاد بیمه، خرید بیمه زمانی پایدار میشود که فرد در برابر حقبیمهای که پرداخت میکند، ارزش اقتصادی و اجتماعی قابلقبولی دریافت کند.
اگر بیمهشده احساس کند فرآیند دریافت خدمت پیچیده، طولانی، پرهزینه و غیرشفاف است، اگر پوشش بیمهای با نیازهای واقعی او تناسب نداشته باشد و اگر هنگام وقوع ریسک، فاصله میان «وعده بیمه» و «خدمت دریافتشده» زیاد باشد، طبیعی است که اعتماد به بیمه کاهش پیدا کند.
بنابراین شاید یکی از مهمترین پرسشهایی که صنعت بیمه باید امروز از خود بپرسد این نباشد که:
«چرا مردم بیمه نمیخرند؟»
بلکه این باشد:
«چرا بخشی از مردم احساس نمیکنند خرید بیمه برای آنها ارزش ایجاد میکند؟»
این دو پرسش، دو سیاست کاملاً متفاوت را به دنبال خواهند داشت.
هزینه بیمه تنها مشکل نیست
گاهی در تحلیل کاهش پوشش بیمهای، تمام مسئله به توان اقتصادی خانوار یا افزایش هزینه بیمه نسبت داده میشود. بدون تردید قیمت و قدرت خرید یکی از عوامل مهم است، اما نمیتوان همه مسئله را در آن خلاصه کرد.
حتی در شرایط اقتصادی دشوار، اگر بیمهگذار رابطه روشنی میان حقبیمه پرداختی، سطح پوشش، کیفیت خدمت، سرعت جبران خسارت و امنیت اقتصادی آینده مشاهده کند، انگیزه بیشتری برای حفظ پوشش بیمهای خواهد داشت.
در واقع مسئله صنعت بیمه میتواند ترکیبی از چند متغیر باشد:
قیمت بیمه + کیفیت خدمت + دسترسی + اعتماد + تناسب محصول با نیاز + سرعت پرداخت خسارت + تجربه بیمهگذار.
هرکدام از این حلقهها که ضعیف شود، تقاضای بیمه نیز تحت تأثیر قرار میگیرد.
نسل جدید را نباید «بیمهگریز» تلقی کرد
عدد ۱۱ درصدی مربوط به «عدم تمایل نسل جدید به بیمه» نیز نیازمند تحلیل عمیقتری است.
نسل جدید الزاماً ضد بیمه نیست؛ بلکه الگوی مصرف، اشتغال، درآمد و انتظاراتش از بیمه تغییر کرده است.
فردی که شغلش پلتفرمی، پروژهای، فریلنسری یا مبتنی بر اقتصاد دیجیتال است، ممکن است با محصولات سنتی بیمه اجتماعی یا درمانی احساس ارتباط نکند.
در اینجا مشکل فقط «عدم تمایل» نیست؛ بلکه ممکن است محصول بیمهای متناسب با سبک زندگی جدید طراحی نشده باشد.
صنعت بیمه اگر همچنان با منطق اشتغال رسمی، درآمد ثابت، قراردادهای بلندمدت و الگوهای سنتی اشتغال به نسل جدید محصول ارائه کند، نباید انتظار داشته باشد که نسل جدید دقیقاً همان رفتار بیمهای نسلهای گذشته را تکرار کند.
اقتصاد غیررسمی، دورکاری و مشاغل جدید؛ خلأیی که باید جدی گرفته شود
ترکیب دو گزینه موجود در نظرسنجی، یعنی گسترش مشاغل غیردرسمی با ۵.۴ درصد و عدم پوشش بیمهای مشاغل آنلاین و دورکاری با ۶ درصد، یک واقعیت مهم را نشان میدهد.
بازار کار از ساختار سنتی فاصله گرفته است. فرد ممکن است همزمان چند منبع درآمد داشته باشد؛ برای چند کارفرما فعالیت کند؛ از پلتفرمها درآمد داشته باشد؛ پروژهای کار کند یا حتی بدون رابطه استخدامی مشخص، درآمد مستمر داشته باشد.
اگر ساختار بیمهای کشور نتواند این واقعیت جدید بازار کار را پوشش دهد، بخشی از جمعیت شاغل عملاً خارج از دایره پوشش مؤثر بیمهای باقی خواهد ماند.
آینده توسعه بیمه در ایران، تا حد زیادی به توان صنعت بیمه و نظام تأمین اجتماعی برای پوشش اشکال جدید اشتغال وابسته است. اما یک نکته مهمتر: بیمه نباید فقط هنگام خسارت دیده شودیکی از ضعفهای تاریخی صنعت بیمه، کمرنگ بودن ارتباط مستمر با بیمهگذار است.
بسیاری از مردم زمانی با شرکت بیمه مواجه میشوند که حادثهای رخ داده است؛ یعنی در حساسترین و پرتنشترین نقطه رابطه.
در چنین شرایطی، کیفیت فرآیند ارزیابی خسارت، شفافیت قرارداد، سرعت پرداخت و نحوه رفتار با بیمهگذار، مستقیماً بر اعتماد عمومی به کل صنعت اثر میگذارد.
بنابراین تجربه خسارت، در واقع بخشی از برند صنعت بیمه است. اگر بیمهگذار تجربه مثبتی از پرداخت خسارت داشته باشد، احتمال تمدید و توصیه بیمه افزایش مییابد و برعکس، یک تجربه منفی میتواند به بیاعتمادی گستردهتر منجر شود.
افزایش سالمندی؛ تهدید یا فرصت؟
۸.۱ درصد پاسخدهندگان افزایش پیری جمعیت را یکی از عوامل کاهش تعداد بیمهشدگان دانستهاند.
از منظر کارشناسی، سالمندی جمعیت را نباید صرفاً یک تهدید برای صنعت بیمه تلقی کرد. سالمندی در عین ایجاد فشار بر صندوقهای بازنشستگی و افزایش هزینههای درمانی، یک بازار بزرگ و رو به رشد برای محصولات بیمهای جدید نیز ایجاد میکند.
بیمههای مراقبت بلندمدت، درمان تکمیلی متناسب با سالمندان، پوششهای وابسته به ازکارافتادگی، محصولات مستمری و بیمههای مرتبط با مراقبت از سالمندان، نمونههایی از حوزههایی هستند که میتوانند در آینده اهمیت بیشتری پیدا کنند.
مسئله این است که صنعت بیمه باید پیش از رسیدن موج سالمندی به نقطه بحرانی، محصول متناسب با آن طراحی کند.
راهحل، صرفاً افزایش فروش بیمه نیست
به اعتقاد من، اگر نتایج این نظرسنجی را جدی بگیریم، پاسخ صنعت بیمه نباید صرفاً برگزاری کمپین فروش یا افزایش شبکه فروش باشد.
ما به یک بازطراحی در تجربه بیمهگری نیاز داریم.
این بازطراحی میتواند دستکم بر چند محور استوار باشد:
- سادهسازی فرآیند خرید و دریافت خسارت
- توسعه بیمههای خرد و مقرونبهصرفه
- طراحی محصولات متناسب با مشاغل پلتفرمی، فریلنسری و دورکاری
- توسعه بیمههای مبتنی بر نیاز به جای محصولات کاملاً سنتی
- استفاده جدیتر از داده و فناوری برای شخصیسازی محصولات
- افزایش شفافیت در شرایط قرارداد و استثنائات بیمهای
- کاهش فاصله زمانی میان وقوع خسارت و پرداخت
- تقویت نظارت بر کیفیت خدمات شبکه فروش و ارزیابی خسارت
- و مهمتر از همه، بازسازی اعتماد عمومی به صنعت بیمه.
سخن پایانی
این نظرسنجی را نباید صرفاً با این تیتر خواند که «مردم بیمه نمیخواهند». اتفاقاً پیام عمیقتر آن میتواند این باشد که بخش بزرگی از جامعه، نسبت هزینهای که برای بیمه پرداخت میکند با ارزشی که از آن دریافت میکند، رضایت کافی ندارد.
اگر این برداشت عمومی درست باشد، راه اصلاح نیز روشن است: صنعت بیمه باید از فروش بیمه به سمت خلق ارزش بیمهای حرکت کند.
آینده بیمه در ایران متعلق به شرکتی نیست که صرفاً بیمهنامه بیشتری بفروشد؛ متعلق به شرکتی است که بتواند برای مشتری توضیح دهد:
«چرا بیمه داشتن، واقعاً زندگی و آینده اقتصادی تو را بهتر و امنتر میکند؟»
و شاید مهمترین پیام این نظرسنجی همین باشد؛
کاهش ضریب نفوذ بیمه را نمیتوان فقط با سرزنش مردم، نسل جدید یا شرایط اقتصادی توضیح داد.
بخشی از پاسخ، باید در خود صنعت بیمه جستوجو شود.
محمد توکلیکیا
کارشناس بیمه – مدیر مسئول آژانس خبری بیمه